

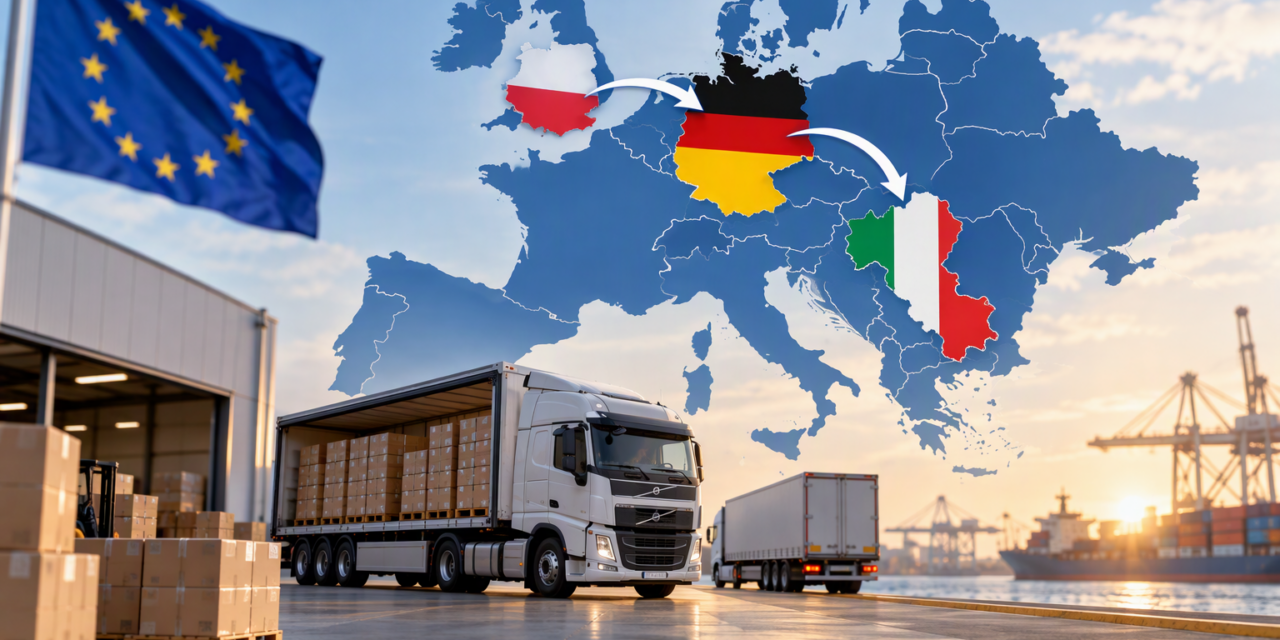
Con la Risposta n. 111 del 29 maggio 2026, l’Agenzia delle Entrate fornisce chiarimenti rilevanti in materia di operazioni a catena e triangolazioni intracomunitarie, con particolare riferimento all’applicazione dell’art. 41-ter del D.L. n. 331/1993 (recepimento della direttiva “quick fixes”). Il caso esaminato La fattispecie riguarda una società tedesca, non stabilita né identificata ai fini IVA...
